Kategorier
- Näringslivet Till categorysidan
Finanslandet Sverige
Den svenska finansmarknaden uppmärksammas som ett internationellt föredöme. Men hur kom det sig att svenskarna blev så intresserade av aktiesparande? Ekonomihistorien ger svar.
En text om:
Artikeln publicerades i vår tidskrift Företagshistoria 2026 #3
Köp lösnummer av Företagshistoria i vår Bokbutik
Från och med nu finns det möjligheter att köpa lösnummer av tidskriften Företagshistoria exklusivt i Centrum för Näringslivshistorias bokbutik.
Det var våren 2024 som den svenska finansmarknaden uppmärksammades som internationellt föredöme. Tidigare italienske premiärministern Mario Draghi lyfte fram Stockholmsbörsen i en stor rapport om hur EU skulle förbättra sin konkurrenskraft.
Den europeiska ekonomin har svårt att hävda sig mot den amerikanska, konstaterade han. Ett viktigt skäl är att finansmarknaden på andra sidan Atlanten är så djup och livaktig, det vill säga att där finns så många aktörer och därmed pengar i överflöd att satsa på företag, utveckling och forskning. Den europeiska finansmarknaden ligger långt efter, med många olika börser, en för varje land, och framstår som splittrad och outvecklad jämfört med den amerikanska.
Men det finns ett undantag, hävdade Draghi. I Sverige finns en börs med ovanligt många noterade bolag, omfattande nyemissionsverksamhet, en trappa av listor för bolag att använda i takt med att de växer sig starkare. Här finns också mycket pensionskapital i aktier och en utbredd folklig aktiekultur.
Stort intresse för den svenska aktiespararkulturen
Sedan dess har Stockholmsbörsen varit följetång i internationell press. Särskilt har journalisterna intresserat sig för den svenska aktiespararkulturen. Hur har svenskarna, som är förknippade med jämlikhet, kollektivism, orörd natur, älgar och fria förhållanden, blivit ett av världens ledande länder när det gäller personligt aktie- och fondsparande?
Uppmärksamheten har vänts mot ISK, det vill säga den skattemässigt praktiska sparformen som den borgerliga finansmarknadsministern Peter Norman införde 2012. Med den slipper aktie- och fondsparare krånglig vinst- och förlusträkning som underlag för skatten och kan i stället betala en schablonskatt på hela beloppet, en stor lättnad så länge skattesatsen upplevs rimlig.
Är det månne den folkliga förankringen och ISK som är hemligheten bakom den svenska finansmarknadens framgångar, frågar sig internationella förståsigpåare, och i Sverige debatteras nivån på ISK-skatten livligt inför höstens riksdagsval. På ena sidan vill man sänka den, på den andra höja den för alla utom småspararna, en fråga om hur man ser på själva kapitalismen.
Finansmarknaden ska finansiera entreprenörskap och ägande
Men vad både en del av teknokraterna i EU, journalisterna, många av Sveriges politiker och en stor andel av väljarna missar när de fokuserar på svensk aktiekultur och ISK, är själva meningen med finansmarknaden, nämligen att den ska finansiera entreprenörskap och ägande.
Nya företag bygger länder rika och motståndskraftiga och antalet entreprenörer och företagsägare är därför främsta måttet på Sveriges förvandling och framgång, inte någon fristående aktiekultur. Aktiesparande är ett medel, snarare än målet. Att så många i Europa inte inser detta beror på den europeiska efterkrigshistorien med alla omfattande regleringar och hård politisk styrning av finansmarknaderna.
Mycket större förändringar än folklig aktiekultur krävdes för att sätta fart på Sveriges finansmarknad och den svenska finansmarknadshistorien är därför en nästan övertydlig illustration av hur välståndsbildningen hänger ihop.
Från ett av världens hårdast reglerade till frodigt ägarklimat
Poängen är att Sverige gått från att vara så gott som ägarlöst och nästan helt utan entreprenörskap till att få ett ovanligt frodigt och rikt ägarklimat. Vår djupgående förändring kom till följd av en hel rad faktorer och händelser, inte bara privat aktie- och fondsparande. För att bättre förstå vidden av det som behöver göras måste EU därför studera hela det svenska historiska förloppet och inte bara aktiekulturen, sparformerna eller hur Stockholmsbörsen fungerar just nu.
För femtio år sedan var svensk finansmarknad enligt forskaren och finansmannen Gabriel Urwitz en av världens hårdast reglerade, vid sidan av Norge och Turkiet. Orsaken till detta var världskriget och det långvariga socialdemokratiska maktinnehavet från 1932 och framåt.
Kvar från kriget fanns valutaregleringen som innebar att inga affärer fick göras eller pengar föras över landgränser utan myndigheters tillstånd. Därutöver hade socialdemokraterna successivt höjt skatterna på såväl ägande och kapital som arbetsinkomster för att minska inkomstskillnaderna. Även bolagsskatten var hög, såvida inte företagen satsade pengar på att bygga nya industrier eller liknande. Då kunde politikerna bevilja undantag.
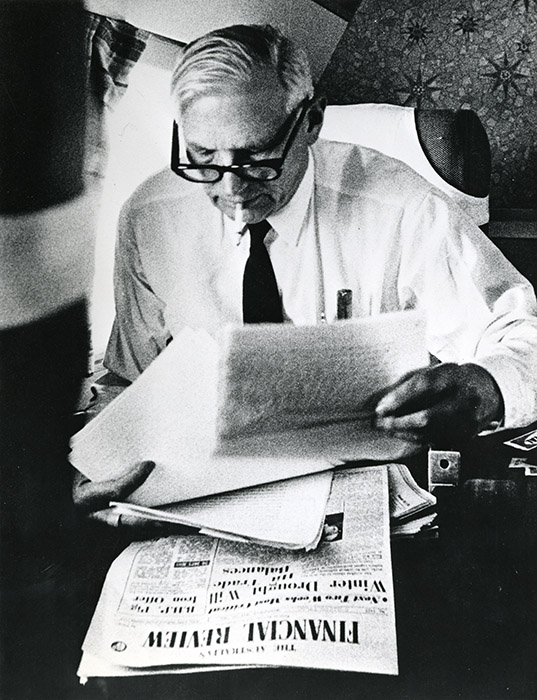
Höga skatter fick företagare att flytta utomlands
Till slut blev skatterna så höga att de så gott som omöjliggjorde ägande, nyemissioner och nytt företagande. Entreprenörer gav upp sina drömmar eller flyttade utomlands.
Finansieringen och styrningen av de kvarvarande företagen blev mycket defensiv. För att slippa skatterna lade redan etablerade ägare pengarna i stiftelser. Därmed tjänade de inte längre något själva på sitt ägande, och kunde inte göra nyemissioner i företagen de kontrollerade. I stället styrde flera av dem via banker de kontrollerade.
Kontakter och lojalitet avgörande
Bolag som Wallenbergkontrollerade Asea fick sätta in sina överskott på SEB, och sedan bestämde gamle Marcus Wallenberg till vilka företag i ägarsfären de skulle lånas ut. Mellan det wallenbergska maktbolaget Investors vd-rum på Blasieholmen i Stockholm och familjebanken vägg i vägg på Kungsträdgårdsgatan fanns till och med en hemlig dörr, ett fysiskt uttryck för det täta samarbetet och den märkliga styrningen. I efterhand framstår styrningen både som altruistisk, eftersom Wallenberg och liknande ägare, inte fick betalt för sitt ägararbete, och oligarkisk eftersom så mycket kom att bygga på personliga kontakter och lojalitet.
Till råga på allt var även bankernas verksamhet hårt politiskt reglerad och begränsad så att de inte heller orkade finansiera de växande storföretag från före krigen som kom att dominera det svenska näringslivet. När oljekartellen på 1970-talet kom samtidigt som krigsekonomierna på kontinenten repat sig så att konkurrensen hårdnat, bågnade till sist det svenska systemet.
Ekonomin föll och tvärbromsade
Det blev kris och snabbt växande budgetunderskott. När socialdemokraterna under 1980-talet hals över huvud tvingades att avreglera bankerna, ta bort valutaregleringen och sedan lägga om skattesystemet, föll svensk ekonomi först i sken för att sedan hastigt tvärbromsa.
Hösten 1992 blev Sverige berömt för att försvara kronan med 500 procents ränta, innan politikerna och Riksbanken till sist tvingades ge upp och släppa valutakursen fri, den sista reträtten för ett litet tilltufsat land vars ekonomi var starkt beroende av sina stora exportföretag. Då fullbordades en urholkning där kronan från 1970-talet förlorat över 70 procent av värdet mot schweizerfrancen, över 60 mot den tyska D-marken och över 40 mot den amerikanska dollarn. Priset för den ägarfientliga politiken blev alltså mycket högt.
Ägarstyrning och effektivitet i centrum
Men det blev nästa fas, revanschen från mitten av 1990-talet och framåt, som framstår som mest intressant för européerna att studera. Vad kan hända när ett lands ägande avreglerats och ägarstyrning och effektivitet kommer i centrum? När kronan föll efter att ha släppts fri och många andra regleringar var borta forsade nämligen amerikanskt och brittiskt fondkapital in i Sverige.
Samtidigt hade den kraftiga börsuppgången på 1980- talet när ekonomin kokat, väckt aptiten på aktiesparande inte bara hos vanligt folk utan även bland svenska pensionsförvaltare och politiker. Nu strömmade nytt svenskt och utländskt pensionskapital in i svenska aktier och företag och börsen rusade mot ytterligare nya höjder och det gick att finansiera mängder av affärer.
Eftersom ägande varit eftersatt så länge kunde fondkapitalet ta kommandot och Sverige blev för en tid rov för kvartalskapitalismen. Flera gamla fina svenska företag såldes i hast till utlandet under mottot hellre betalt nu än möjligen mer senare. Men det fanns också för första gången på mycket länge pengar till entreprenörskap inom både it och bioteknik, och även till omfattande omstruktureringar av det eftersatta svenska näringslivet. En ny sorts mellanhänder specialiserade på att effektivisera företag åt fonder dök upp – riskkapitalister. Samtidigt började nya finansmän göra liknande jobb via börsaffärer.
Unga drömmer om att bli entreprenörer – Spotify och Klarna förebilder
När it-bubblan spruckit och gamla ägare och de nya fonderna efter en rad skandaler kommit överens om att samarbeta om styrningen av företagen, ökade långsiktigheten i ägarleden. 2007 togs den sista höga ägarskatten till sist bort, samtidigt som räntan fortsatte att falla och det var bäddat för det nya sjudande entreprenörskapet och den mångfald av företagande som i dag präglar svensk ekonomi, och som Mario Draghi och många andra vill att övriga EU-länder ska ta efter. Främsta förebilder är förstås superframgångar som Spotify och Klarna men det finns mängder av andra företag i många fler branscher. Till råga på allt drömmer unga i dag om att bli entreprenörer, inom AI eller annat, ett mycket annorlunda Sverige än för 50 år sedan.
Den svenska folkliga aktiekulturen spelar en viktig roll för utvecklingen, eftersom det snabbt ökande fondsparandet först bidrog till att sätta sådan fart på börsen på 1980-talet och sedan till att politikerna kunde sätta AP-fondpengar i aktier när de lade om pensionssystemet utan att väljarna ifrågasatte det.
Viktigt att identifiera hinder
Men det är beskattningen av ägandet och regleringen av bankerna som var den stora barriären för entreprenörskap i Sverige. Sannolikt finns det liknande historiska begränsningar i andra europeiska länder.
Det är sådana hinder varje land måste specialgranska och vara beredda att riva om de vill få en lika väl fungerande finansiering av entreprenörer som Sverige har i dag. Förhoppningsvis kan de göra det utan att gå igenom en så djup kris som Sverige gjorde, med tanke på det osäkra geopolitiska läget och de ökande hoten mot europeisk demokrati.
Lätt är det inte, och på sätt och vis är den utbredda svenska aktiekulturen ett bevis för just det. För trots att det i dag är så många svenskar som sparar i aktier och fonder brister det ofta fortfarande när det gäller förståelsen för att ägare tar risk och därför måste kunna tjäna pengar efter skatt i fall det går bra. Gärna uppgång för de egna aktierna eller fonderna men helst inte för många rika, låter det ofta än i dag. Jämlikhet kontra tillväxt är en svår balansgång, och ytterst är det den avvägningen som andra EU-medborgare måste ta ställning till om de vill ta efter Sverige.


Uppdaterad 2026-10-06
Redaktionen tipsar

Näringslivet
Till kategorisidan
börsen
Till etikettsidan
finanskris
Till etikettsidan
finansmarknad
Till etikettsidan
företagshistoria
Till etikettsidan
marknadsekonomi
Till etikettsidan
Finanskriser skapas i ett mönster av kaos


Prylarna
Till kategorisidan
bankhistoria
Till etikettsidan
ekonomihistoria
Till etikettsidan
ekonomisk historia
Till etikettsidan
handel
Till etikettsidan
handelns historia
Till etikettsidan
kredit
Till etikettsidan
Köpkort AB
Till etikettsidan
När plastpengarna kom till Sverige

Företagen
Till kategorisidan
Ericsson
Till etikettsidan
industrihistoria
Till etikettsidan
Kreuger
Till etikettsidan
Kreugerkraschen
Till etikettsidan
Svensk historia
Till etikettsidan
Kreugers företag blomstrade – även efter kraschen
Näringslivets historia i din inkorg
Fyll i din e-postadress, klicka på pilen
Prenumerera på tidningen Företagshistoria
Få Företagshistoria direkt i brevlådan
4 nummer för 319 kr